Taux d’endettement à 35 % : comment les banques le calculent vraiment
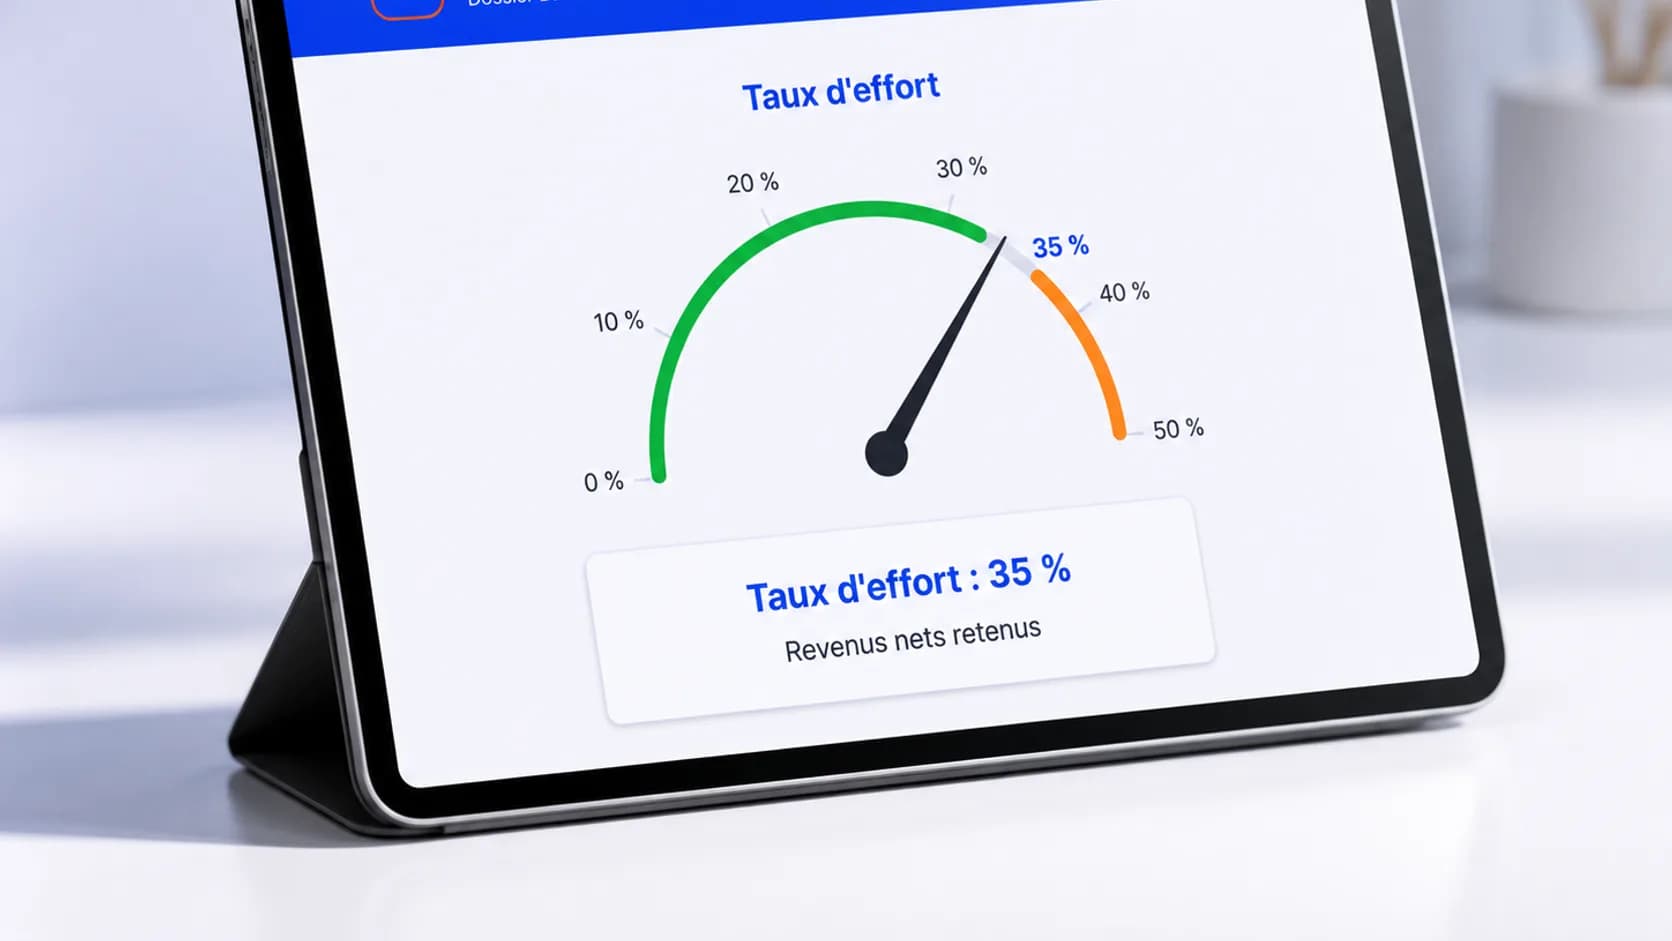
Le taux d'endettement HCSF plafonne à 35 % des revenus nets, assurance emprunteur incluse, sur une durée maximale de 25 ans.C'est la règle que toutes les banques françaises doivent respecter depuis 2022, avec une marge de dérogation limitée. Dossly applique cette même règle, avec la même formule, dans son simulateur de capacité d'emprunt.
« Vous dépassez les 35 %, on ne peut rien faire. » Cette phrase, des milliers d’emprunteurs l’entendent chaque année, parfois à tort. Car derrière la règle du HCSF se cachent un mode de calcul précis, une pondération des loyers méconnue et une marge de dérogation bien réelle. Voici comment votre taux d’endettement est réellement calculé, et ce que vous pouvez faire si vous êtes au-dessus. Ce ratio n'est qu'une étape parmi d'autres : retrouvez la méthode complète dans notre guide pour financer un investissement locatif.
Qu'est-ce que la règle HCSF des 35 % ?
Depuis janvier 2022, les recommandations du Haut Conseil de stabilité financière (HCSF) sont juridiquement contraignantes pour les banques françaises : c'est la décision D-HCSF-2021-7 du 29 septembre 2021, ajustée par la décision du 29 juin 2023. Elles tiennent en trois points :
- Taux d’effort maximal de 35 % des revenus nets, assurance emprunteur incluse, ce que beaucoup de simulateurs oublient ;
- Durée maximale de 25 ans (jusqu’à 27 ans en cas de construction ou de travaux importants différant l’entrée dans les lieux) ;
- Une marge de flexibilité de 20 % de la production de chaque banque, qui peut déroger à ces plafonds (on y revient plus bas).
Comment calculer son taux d'endettement ?
Le taux d’endettement (ou taux d’effort) se calcule ainsi :
Taux d’effort = (toutes les mensualités de crédit + assurance) ÷ revenus nets mensuels
Au numérateur : la future mensualité, mais aussi vos crédits en cours (auto, conso, autre immobilier). Au dénominateur : salaires nets avant impôt, pensions, revenus d’activité, ainsi que les revenus locatifs, avec une subtilité majeure.
Calculez votre propre taux d'endettement
Renseignez vos revenus et charges pour estimer votre capacité d'emprunt au seuil des 35 %, avec le même moteur que le calculateur Dossly.
Vos revenus et charges
Crédit auto, conso, autre prêt immobilier...
Votre futur prêt
Pré-rempli, modifiable
Ajouté à votre capacité d'emprunt pour le budget total
Votre capacité d'emprunt
Capital empruntable au seuil réglementaire de 35% d'endettement (règle HCSF).
Capital empruntable
173 431 €
Sur 20 ans à 3.59%, hors apport
Budget total accessible
193 431 €
Capital empruntable + apport de 20 000 €
Estimation basée sur la règle HCSF (taux d'effort maximum de 35%). Chaque banque applique ensuite sa propre marge d'appréciation (reste à vivre, profil, apport). Consultez un courtier pour une étude personnalisée.
Loyers retenus à 70 % : la pondération qui change tout
Pour un investissement locatif, la banque n’intègre pas 100 % des loyers attendus dans vos revenus : elle en retient 70 % (parfois 80 % selon les établissements). Les 30 % d’abattement couvrent forfaitairement la vacance locative, les charges et le risque d’impayé.
Exemple : vous percevez 3 500 € nets et visez un bien loué 900 €/mois.
- Revenus retenus : 3 500 + (900 × 70 %) = 4 130 €
- Mensualité du projet (assurance comprise) : 950 €
- Taux d’effort : 950 ÷ 4 130 = 23 %, un dossier confortable.
Méthode classique vs méthode différentielle
Certaines banques, surtout celles habituées aux investisseurs, utilisent la méthode différentielle : au lieu d’ajouter les loyers aux revenus, elles soustraient les loyers pondérés de la mensualité du projet. Seul le « reste à charge » du bien pèse alors dans l’endettement.
Reprenons l’exemple avec un emprunteur déjà endetté à 30 % :
| Méthode | Calcul | Impact du projet |
|---|---|---|
| Classique | (mensualités + 950) ÷ (revenus + 630) | La mensualité entière alourdit le ratio |
| Différentielle | (mensualités + 950 − 630) ÷ revenus | Seuls 320 € pèsent dans l’endettement |
Pour un investisseur, la méthode différentielle peut faire passer un dossier de « refusé » à « finançable ». Le HCSF impose officiellement la méthode classique pour apprécier le seuil des 35 %, mais la méthode différentielle reste un argument interne puissant, et un excellent critère pour choisir les banques à démarcher.
Testez votre projet avec les deux lectures
Notre calculateur de rendement affiche cash flow, effort d’épargne et fiscalité en temps réel, avec les mêmes chiffres que votre futur dossier bancaire.
Vous dépassez 35 % ? Les 5 leviers dans l’ordre
- Allonger la durée : passer de 20 à 25 ans réduit la mensualité d’environ 10 à 12 % (mais augmente le coût total du crédit). Inutile si vous êtes déjà à 25 ans, le maximum réglementaire.
- Solder les petits crédits : un crédit auto de 250 €/mois consomme à lui seul 7 points d’endettement pour 3 500 € de revenus. Le solder avant la demande est souvent le levier le plus rentable.
- Augmenter l’apport : chaque tranche d’apport supplémentaire réduit le capital emprunté, donc la mensualité.
- Ajuster le projet : un bien 10 % moins cher ou mieux négocié, et le ratio repasse sous la barre.
- Viser la marge de dérogation : les banques peuvent déroger aux 35 % pour 20 % de leur production trimestrielle. Depuis la décision HCSF du 29 juin 2023, cette enveloppe est réservée à 70 % aux résidences principales (dont 30 % aux primo-accédants) : il reste donc une part mobilisable pour les investisseurs aux dossiers exceptionnels (gros reste à vivre, patrimoine, épargne solide).
35 % n’est pas le seul juge de paix
Être sous 35 % est nécessaire, pas suffisant. Les banques examinent aussi votre reste à vivre (ce qui reste après toutes les charges) et, pour une résidence principale, votre saut de charge (la marche entre votre loyer actuel et la future mensualité). Ces deux critères font l’objet de notre guide dédié : reste à vivre et saut de charge, les critères cachés de votre prêt.
Et pour transformer ces calculs en dossier présentable, suivez notre guide complet du dossier bancaire pour investissement locatif, avec la checklist des pièces, la structure type et les erreurs à éviter. Si vous achetez votre résidence principale, consultez plutôt notre guide complet pour financer sa résidence principale, avec les prêts aidés et la marge de dérogation réservée aux primo-accédants.
Cas particuliers : indépendants, primo-accédants, revenus variables
La formule du taux d'effort est la même pour tout le monde, mais son application varie selon votre profil :
- Travailleurs indépendants et gérants majoritaires: la banque retient en général la moyenne des deux ou trois derniers bénéfices nets (avant réintégration de certaines charges comptables), et non le dernier exercice seul. Une activité récente (moins de 2 ou 3 bilans) rend le dossier plus difficile à chiffrer, indépendamment du taux d'effort lui-même.
- Primo-accédants: ils bénéficient d'une part prioritaire de la marge de dérogation HCSF (30 % de l'enveloppe « résidence principale », elle-même 70 % de l'enveloppe globale de dérogation). Un jeune ménage légèrement au-dessus de 35 % a donc statistiquement plus de chances de voir son dossier passer en dérogation qu'un investisseur locatif dans la même situation.
- Revenus variables (primes, commissions, heures supplémentaires) : seule la part jugée récurrente sur les deux ou trois dernières années est intégrée, généralement lissée en moyenne mensuelle. Une prime annuelle exceptionnelle et non contractuelle ne compte en principe pas.
Assurance emprunteur et TAEG : ce qui alourdit vraiment le ratio
Le taux d'effort HCSF s'apprécie assurance emprunteur incluse, et c'est un point qui surprend souvent : l'assurance peut représenter 0,10 à 0,60 % du capital emprunté par an selon l'âge et l'état de santé, soit parfois 50 à 100 € de mensualité supplémentaire. Un profil senior ou avec un questionnaire de santé chargé verra son taux d'effort grimper uniquement à cause de ce poste, à mensualité de crédit identique. Comparer les assurances (déléguée ou groupe) via la loi Lemoine est donc un vrai levier de taux d'effort, pas seulement d'économie sur le coût total.
Ne confondez pas ce ratio avec le TAEG(taux annuel effectif global), qui exprime le coût total du crédit en pourcentage annuel (intérêts, assurance, frais de dossier et de garantie) : c'est un indicateur de coût, utile pour comparer deux offres de prêt, mais il n'entre pas directement dans le calcul du taux d'effort HCSF.
Sources officielles
Questions fréquentes
Le taux d’endettement de 35 % est-il une loi ?
Non, ce n’est pas une loi mais une décision du HCSF (Haut Conseil de stabilité financière), rendue juridiquement contraignante pour les banques depuis janvier 2022 via un arrêté du ministre de l’Économie. Les établissements qui ne la respectent pas s’exposent à des sanctions de l’ACPR, l’autorité de contrôle bancaire. Dans les faits, c’est donc aussi strict qu’une loi pour l’emprunteur.
Que se passe-t-il si mon taux d’effort est à 36 % ?
Rien d’automatique : la banque peut soit refuser, soit mobiliser sa marge de dérogation (20 % de sa production trimestrielle peut dépasser les 35 %), soit vous proposer d’ajuster le projet (apport plus élevé, durée allongée, crédit soldé) pour repasser sous le seuil. Un dépassement d’un point est rarement rédhibitoire si le reste du dossier est solide : reste à vivre confortable, épargne de précaution, comptes propres.
Les revenus locatifs comptent-ils à 100 % dans le calcul ?
Non. La quasi-totalité des banques françaises pondèrent les loyers, perçus ou attendus, à 70 % (parfois 80 % selon l’établissement et le type de bien). Cet abattement forfaitaire couvre le risque de vacance locative, les charges non récupérables et les impayés. C’est un point que beaucoup de simulateurs en ligne, mal paramétrés, ignorent, ce qui donne des estimations de capacité d’emprunt trop optimistes.
Peut-on dépasser les 25 ans de durée maximale ?
La règle HCSF autorise une durée de 27 ans dans deux cas précis : un achat en VEFA (vente en l’état futur d’achèvement) ou des travaux représentant au moins 25 % du coût total de l’opération, tant que le différé de remboursement ne dépasse pas 2 ans. En dehors de ces cas, 25 ans reste le plafond, quel que soit votre profil.
Pourquoi le simulateur de ma banque donne-t-il un résultat différent du vôtre ?
Chaque banque applique sa propre pondération des loyers (70 à 80 %), sa propre définition des revenus retenus (primes incluses ou non, treizième mois lissé ou non) et parfois sa propre méthode (classique ou différentielle). Deux simulateurs sérieux peuvent donc légitimement afficher des écarts de quelques points. Le calculateur Dossly applique la méthode classique HCSF avec pondération à 70 %, la plus répandue et la plus prudente pour préparer un dossier.
Ces informations sont fournies à titre général et ne constituent ni un conseil financier, ni un conseil en investissement personnalisé. Les critères d'octroi varient selon les établissements et votre situation : rapprochez-vous de votre banque ou d'un courtier pour une étude adaptée à votre cas.
Maxence Lapôtre
Fondateur de Dossly. Il a conçu le moteur de calcul financier de la plateforme (règles HCSF, fiscalité locative, reste à vivre, saut de charge) et décortique les critères d'octroi des banques françaises pour les rendre actionnables par les emprunteurs. En savoir plus