Reste à vivre et saut de charge : les deux critères cachés de votre prêt
Le reste à vivre est la somme qu'il vous reste chaque mois après paiement de toutes les charges fixes, mensualité de crédit comprise. Le dossier bancaire généré par Dossly calcule ce montant automatiquement, avec les mêmes barèmes que ceux détaillés ci-dessous.
Votre taux d’endettement est sous les 35 % et pourtant la banque hésite ? C’est que l’analyse ne s’arrête pas là. Deux critères, rarement expliqués aux emprunteurs, pèsent lourd dans la décision finale : le reste à vivre et le saut de charge. Bien présentés, ils peuvent aussi devenir vos meilleurs arguments. Pour resituer ces critères dans l'ensemble du parcours de financement, voyez notre guide complet pour financer un investissement locatif.
Qu'est-ce que le reste à vivre ?
Le reste à vivre, c’est la somme dont votre foyer dispose chaque mois une fois payées toutes les charges fixes :
Reste à vivre = revenus nets − mensualités de crédit − charges fixes (loyer conservé, pensions, charges du futur logement, etc.)
Pourquoi ce critère existe-t-il alors qu’on a déjà le taux d’endettement ? Parce que 35 % ne signifie pas la même chose selon les revenus : il reste 1 950 € à un célibataire gagnant 3 000 €, mais seulement 975 € à un foyer à 1 500 €. Le ratio est identique, le risque ne l’est pas.
Les barèmes indicatifs des banques
Il n’existe aucun seuil légal : chaque banque applique son barème interne, modulé selon la ville et la composition du foyer. Les ordres de grandeur couramment observés :
| Foyer | Reste à vivre minimal attendu |
|---|---|
| 1 adulte | 700 à 900 € / mois |
| Couple | 1 200 à 1 500 € / mois |
| Par enfant à charge | + 300 à 400 € / mois |
Un couple avec deux enfants devra donc justifier d’environ 1 800 à 2 300 € de reste à vivre. En dessous, même un endettement de 30 % peut conduire à un refus ; largement au-dessus, c’est un argument pour négocier, voire pour prétendre à la marge de dérogation HCSF si vous dépassez les 35 % (voir notre guide sur le calcul réel du taux d’endettement).
Les pièges de calcul
- Résidence principale : votre loyer actuel disparaît à l’achat et ne doit donc pas être compté dans les charges futures. En revanche, la taxe foncière et les charges de copropriété du futur logement, souvent oubliées, doivent y figurer.
- Investissement locatif : si vous restez locataire de votre logement, votre loyer est une charge pérenne qui reste dans le calcul, et les loyers perçus ne comptent qu’à 70 %.
Le saut de charge : la marche entre votre loyer et la mensualité
Pour l’achat d’une résidence principale, la banque compare systématiquement votre effort de logement avant et après l’opération :
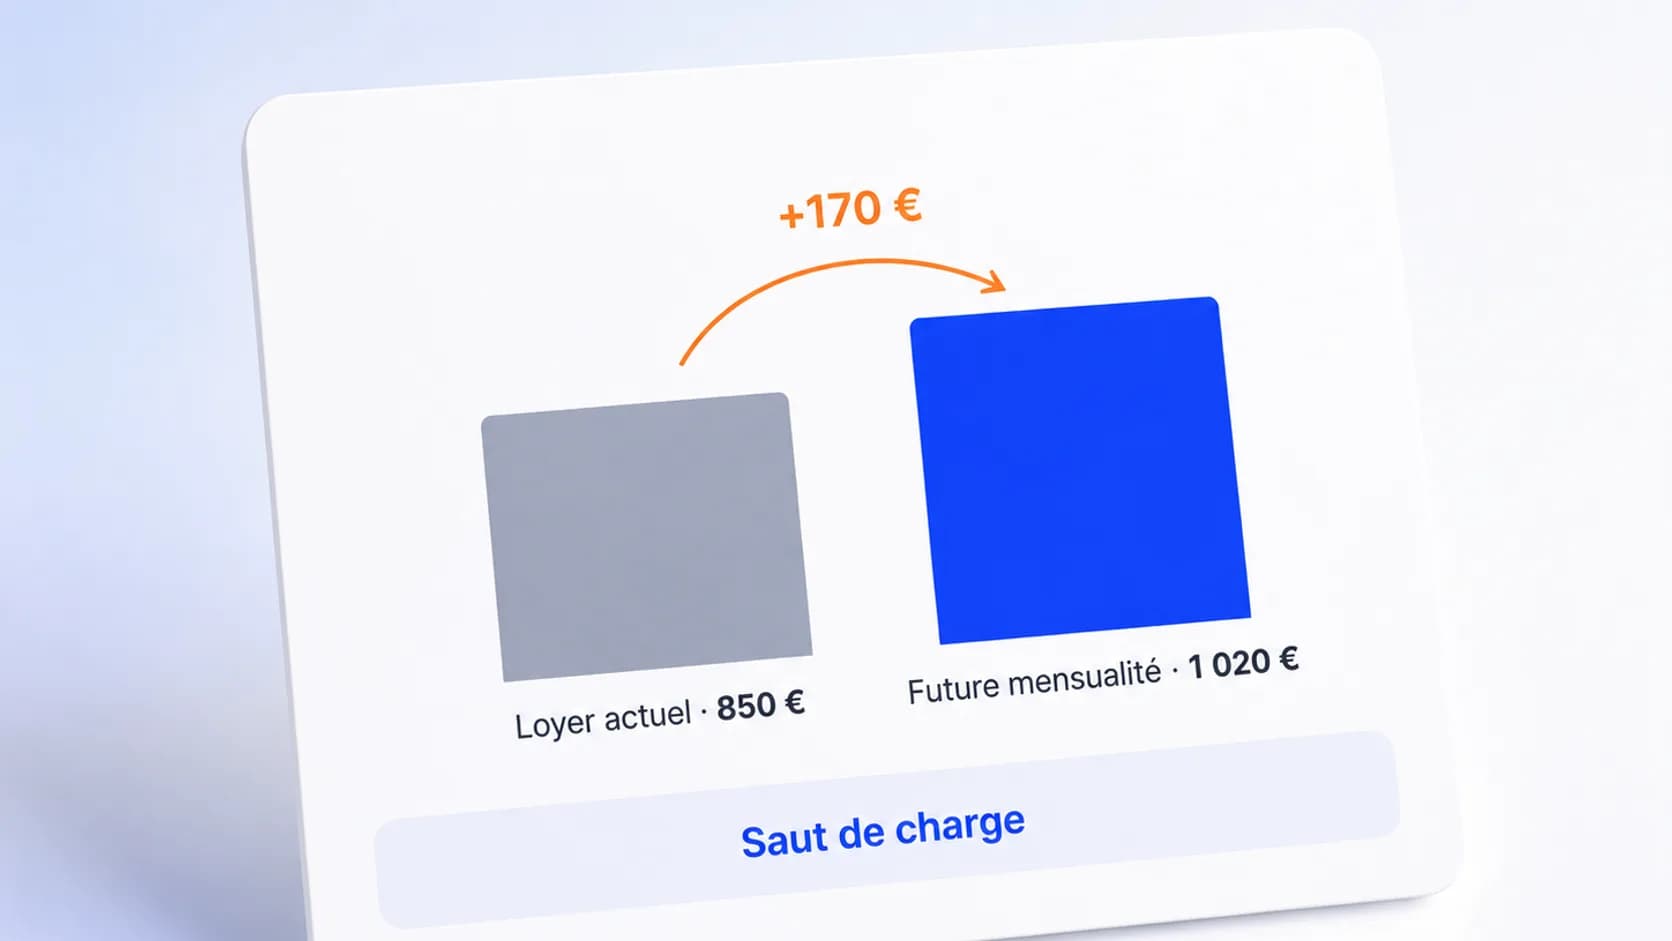
Saut de charge = future mensualité (assurance comprise) − loyer actuel
Trois cas de figure :
- Saut nul ou négatif : vous payerez votre crédit moins cher que votre loyer, l’argument massue. Vous prouvez par l’historique que la charge est déjà absorbée dans votre budget.
- Saut modéré (jusqu’à ~150 €) : très défendable, surtout si votre épargne mensuelle actuelle dépasse l’écart.
- Saut important : la banque cherchera la preuve que vous savez déjà vivre avec cette charge. Une épargne régulière d’un montant équivalent à l’écart, sur les 6 à 12 derniers mois, est la meilleure réponse.
Exemple : locataire à 850 €, future mensualité de 1 020 €. Saut de charge de 170 €. Si vos relevés montrent 300 € virés chaque mois sur un livret, votre « capacité résiduelle » démontrée est de 850 + 300 = 1 150 € : le dossier tient, à condition de le présenter ainsi.
Dossly calcule ces critères pour vous
Reste à vivre, saut de charge, épargne de précaution : votre dossier PDF présente exactement les indicateurs que l’analyste crédit vérifie, avec l’argumentaire qui va avec.
Comment améliorer ces deux indicateurs avant de déposer
- Soldez les petites mensualités : un crédit conso de 200 € détruit 200 € de reste à vivre, chaque mois.
- Documentez une épargne mensuelle régulière : c’est la preuve la plus lisible qu’un saut de charge est absorbable.
- Gardez une épargne de précaution après apport : 3 à 6 mois de mensualités d’avance. Vider ses livrets pour gonfler l’apport dégrade paradoxalement le dossier.
- Chiffrez les charges du futur bien : taxe foncière et copropriété réelles plutôt qu’estimations vagues. L’analyste préfère un reste à vivre exact et honnête à un chiffre optimiste qu’il corrigera.
- Anticipez la question de la durée : allonger le crédit améliore mensualité et reste à vivre, dans la limite des 25 ans du HCSF.
En synthèse : les trois filtres de l’analyste
| Critère | Seuil usuel | Votre levier principal |
|---|---|---|
| Taux d’effort | ≤ 35 % assurance incluse | Durée, apport, crédits soldés |
| Reste à vivre | ~750 €/adulte + ~350 €/enfant | Charges réduites, revenus complets déclarés |
| Saut de charge | Le plus faible possible | Épargne mensuelle démontrée |
Ces trois filtres se préparent, et se présentent. Pour un investissement locatif, retrouvez la méthode complète dans notre guide du dossier bancaire, et testez vos chiffres sur le calculateur de rendement gratuit. Pour l'achat d'une résidence principale, notre guide complet pour financer sa résidence principale détaille les prêts aidés et la marge de dérogation réservée aux primo-accédants.
Cas particuliers : co-emprunteurs, indépendants, foyers avec pension
Le calcul de base ne suffit pas toujours à refléter la réalité d'un dossier :
- Co-emprunteurs non mariés ou en concubinage: certaines banques appliquent un reste à vivre par tête plutôt qu'un forfait « couple », surtout si les revenus sont très déséquilibrés entre les deux emprunteurs. Une répartition claire des charges (qui paie quoi) dans le dossier facilite l'analyse.
- Travailleurs indépendants: leurs charges professionnelles (URSSAF, cotisations, prêt professionnel) ne sont pas toujours isolées des charges personnelles dans les documents fournis. Un reste à vivre calculé sur des revenus nets mal définis peut être sous-estimé par l'analyste, d'où l'intérêt de présenter un chiffre net de charges pro déjà clarifié.
- Pensions alimentaires versées: elles sont déduites des revenus avant calcul du reste à vivre, comme une charge fixe classique. À l'inverse, une pension reçue (pour enfant à charge) est en général intégrée aux revenus si elle est stable et documentée par un jugement ou une convention.
Sources officielles
Précision de transparence : contrairement au taux d’effort, le reste à vivre et le saut de charge ne font l’objet d’aucun texte réglementaire : les barèmes cités sont des ordres de grandeur observés dans les politiques internes des banques françaises.
Questions fréquentes
Le reste à vivre est-il calculé de la même façon dans toutes les banques ?
Non. Contrairement au taux d’effort HCSF, le reste à vivre ne fait l’objet d’aucun texte réglementaire : chaque établissement fixe son propre barème interne, souvent modulé selon la zone géographique (le coût de la vie n’est pas le même à Paris qu’en zone rurale) et la composition du foyer. Les ordres de grandeur cités dans cet article (700 à 900 € par adulte, 300 à 400 € par enfant) sont des observations de marché, pas une norme officielle.
Un reste à vivre élevé compense-t-il un taux d’endettement supérieur à 35 % ?
Un reste à vivre confortable est un argument fort pour justifier une demande de dérogation, mais il ne dispense pas du plafond réglementaire de 35 %. La banque doit rester sous ce seuil sauf à mobiliser sa marge de dérogation (20 % de sa production trimestrielle). Un bon reste à vivre augmente vos chances d’être dans les dossiers retenus pour cette marge, il ne l’annule pas.
Le saut de charge s’applique-t-il aussi à l’investissement locatif ?
Le saut de charge, au sens strict, concerne l’achat d’une résidence principale : il compare votre loyer actuel à votre future mensualité. Pour un investissement locatif où vous restez locataire de votre propre logement, la banque ne calcule pas de « saut » à proprement parler, mais elle intègre votre loyer actuel comme charge pérenne dans le calcul du reste à vivre, puisque cette dépense continue après l’achat.
Comment prouver une épargne mensuelle régulière à la banque ?
Le plus simple est un virement automatique récurrent, d’un montant stable, visible sur au moins 6 mois de relevés de compte vers un livret ou une assurance-vie. Des versements ponctuels et irréguliers convainquent moins qu’un prélèvement automatisé du même montant chaque mois, qui démontre une discipline d’épargne reproductible.
Ces informations sont fournies à titre général et ne constituent ni un conseil financier, ni un conseil en investissement personnalisé. Les critères d'octroi varient selon les établissements et votre situation : rapprochez-vous de votre banque ou d'un courtier pour une étude adaptée à votre cas.
Maxence Lapôtre
Fondateur de Dossly. Il a conçu le moteur de calcul financier de la plateforme (règles HCSF, fiscalité locative, reste à vivre, saut de charge) et décortique les critères d'octroi des banques françaises pour les rendre actionnables par les emprunteurs. En savoir plus