Dossier bancaire pour un investissement locatif : le guide complet
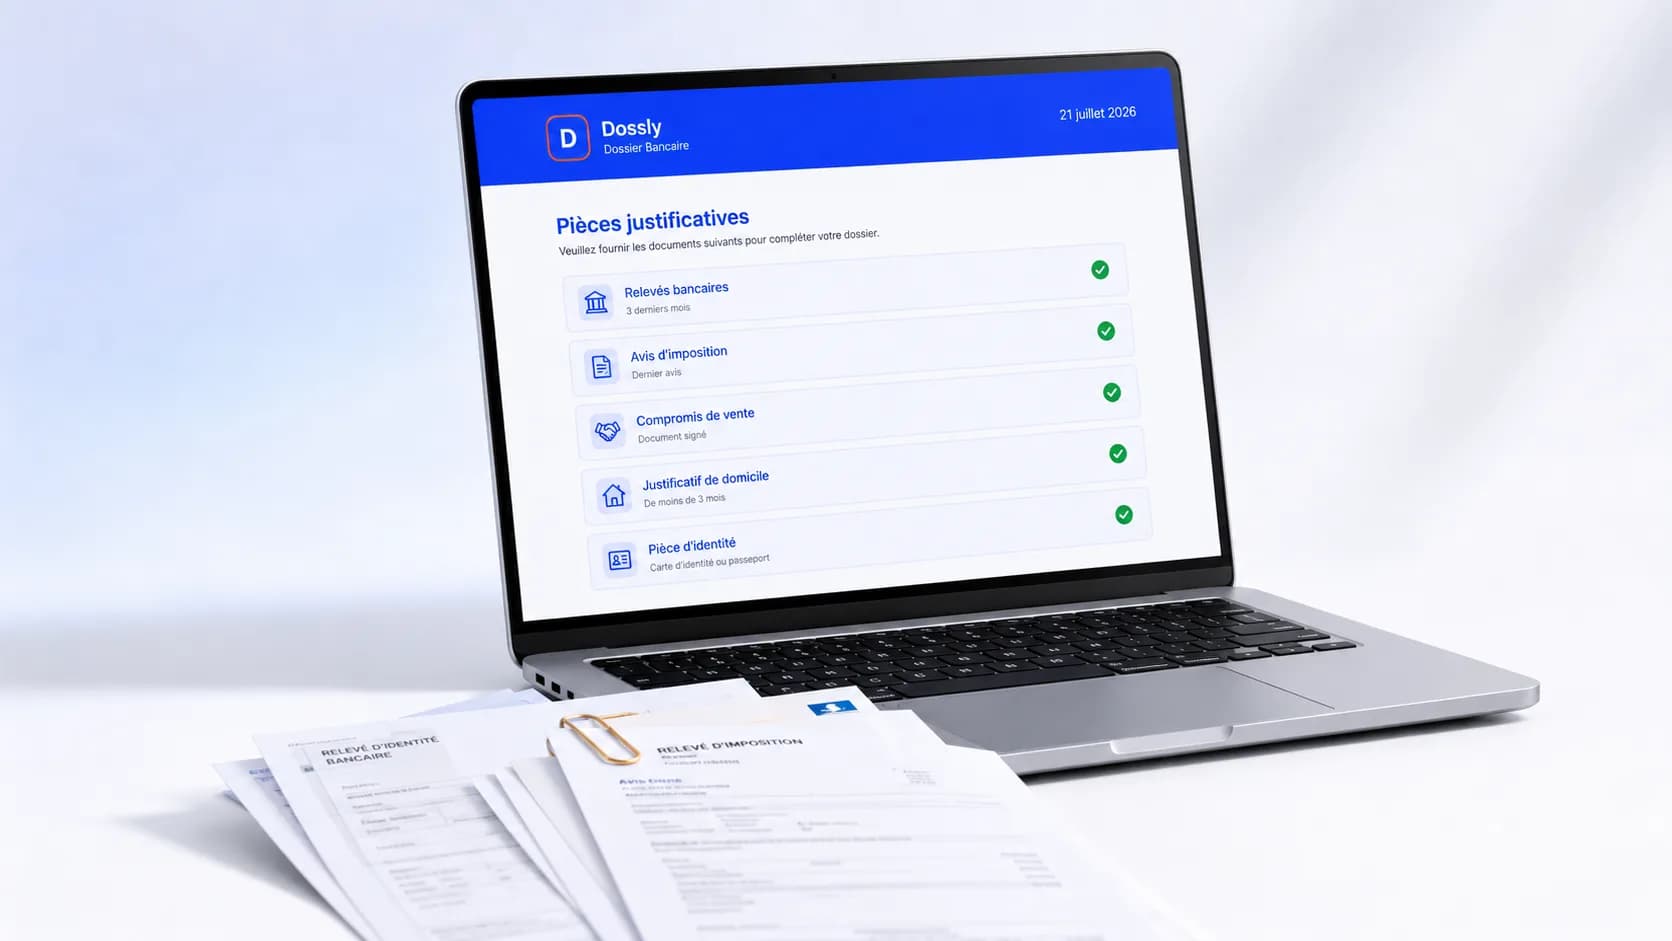
Un dossier bancaire pour investissement locatif doit démontrer trois choses : votre solvabilité personnelle, la solidité du projet (rentabilité, marché locatif) et un dossier structuré sans zone d'ombre. Dossly génère ce dossier en quelques minutes à partir de vos données, avec les mêmes calculs que ceux détaillés ci-dessous.
Un investissement locatif se gagne deux fois : une fois sur le prix du bien, une fois au bureau du banquier. À projet identique, deux emprunteurs peuvent obtenir des réponses opposées. La différence tient presque toujours à la qualité du dossier présenté. Voici comment monter un dossier bancaire qui inspire confiance, pièce par pièce, critère par critère. Pour la vue d'ensemble du financement (capacité d'emprunt, choix du régime, types de prêt), consultez notre guide complet pour financer un investissement locatif.
Que cherche vraiment la banque dans votre dossier ?
Avant la liste des documents, comprenez la question que se pose l’analyste crédit : « ce client remboursera-t-il, même si tout ne se passe pas comme prévu ? » Votre dossier doit y répondre sur trois plans :
- Votre solvabilité personnelle : revenus stables, épargne, comptes bien tenus, taux d’endettement sous contrôle ;
- La solidité du projet : loyer réaliste, charges anticipées, rentabilité démontrée, marché locatif porteur ;
- Votre sérieux d’emprunteur : un dossier structuré, chiffré et sans zone d’ombre est en soi un signal. Il montre que vous gérerez le bien comme vous avez préparé le financement.
Les pièces à fournir : la checklist complète
Situation personnelle
- Pièce d’identité et justificatif de domicile de moins de 3 mois
- 3 derniers bulletins de salaire et dernier avis d’imposition
- Contrat de travail ou attestation employeur (les 2 derniers bilans si vous êtes indépendant)
- 3 derniers relevés de tous vos comptes bancaires
- Justificatifs d’épargne : livrets, assurance-vie, PEA, PER
- Tableaux d’amortissement de vos crédits en cours
- Quittances de loyer ou titre de propriété de votre logement actuel
Le projet
- Compromis de vente ou offre acceptée (à défaut, l’annonce détaillée)
- Estimation du loyer : annonces comparables, avis d’agences, tensiomètre locatif de la ville
- Devis des travaux le cas échéant
- Taxe foncière et charges de copropriété (demandez-les au vendeur, ne les devinez pas)
- Simulation financière complète : plan de financement, cash flow, rendement, fiscalité
Cette dernière pièce est celle qui manque à la plupart des dossiers, et c’est celle qui fait la différence. Une banque qui reçoit un plan de financement chiffré, des projections de cash flow et une analyse de risques n’a plus à les reconstituer elle-même : vous lui faites gagner du temps et vous cadrez la discussion.
Générez cette pièce maîtresse en quelques minutes
Dossly produit un dossier bancaire PDF complet : plan de financement, cash flow, rendement, fiscalité, analyse de risques et argumentaire, avec des calculs 100 % déterministes.
Les 5 critères que la banque va passer au crible
1. Le taux d’endettement (la règle des 35 %)
Depuis les recommandations du HCSF, vos mensualités de crédit, assurance emprunteur comprise, ne doivent pas dépasser 35 % de vos revenus nets. Particularité du locatif : la banque ne retient que 70 % des loyers attendus dans vos revenus, pour couvrir vacance locative et impayés. Le mode de calcul exact (et les leviers si vous dépassez) mérite un guide à lui seul : comment les banques calculent vraiment votre taux d’endettement.
2. L’apport personnel
Comptez au minimum les frais d’acquisition (environ 8 % du prix dans l’ancien, 3 % dans le neuf) : c’est le fameux « financement à 110 % » que les banques n’accordent plus qu’aux très bons profils. Un apport de 10 à 20 % du coût total rassure ; au-delà, il améliore vos conditions.
3. L’épargne de précaution
L’erreur classique : vider toute son épargne dans l’apport. Les banques veulent voir subsister l’équivalent de 3 à 6 mois de mensualités après l’opération. Cette réserve prouve que vous absorberez un locataire défaillant ou une chaudière à remplacer sans toucher au crédit.
4. Le reste à vivre
Même à 30 % d’endettement, un dossier peut être refusé si ce qui reste après toutes les charges est jugé insuffisant. Les barèmes internes tournent autour de 700 à 900 € par adulte et 300 à 400 € par enfant. Nous détaillons ce critère méconnu dans notre guide reste à vivre et saut de charge.
5. La rentabilité réelle du projet
Annoncer un rendement brut flatteur ne suffit pas : l’analyste recalculera tout. Présentez d’emblée le rendement net (après taxe foncière, copropriété, gestion, vacance) et le cash flow après impôt selon votre régime fiscal (micro-foncier, réel, LMNP location meublée non professionnelle, etc.). Pour tester vos hypothèses en temps réel, utilisez notre calculateur de rendement locatif gratuit : c’est le même moteur de calcul que celui du dossier final.
La structure d’un dossier qui convainc
Un bon dossier bancaire d’investissement locatif suit un plan logique :
- Résumé exécutif : le projet et ses chiffres clés en une page ;
- Profil de l’investisseur : situation, revenus, patrimoine, épargne ;
- Présentation du bien : localisation, surface, état, marché locatif local ;
- Plan de financement : coût total, apport, capital emprunté, mensualité ;
- Projections financières : loyers, charges, fiscalité, cash flow sur la durée ;
- Analyse des risques : vacance, travaux, hausse de taux, et vos parades ;
- Conclusion argumentée : pourquoi ce dossier tient, en langage bancaire.
Le point 6 surprend souvent : pourquoi montrer les risques ? Parce que l’analyste les verra de toute façon. Les anticiper avec des réponses chiffrées (provision travaux, épargne de précaution, assurance loyers impayés) transforme une faiblesse en preuve de maturité.
Les erreurs qui coûtent un refus
- Des comptes mal tenus : découverts et paris en ligne sur les 3 derniers relevés pèsent plus lourd qu’un point de rendement. Nettoyez vos comptes 3 mois avant la demande.
- Un loyer surestimé : l’analyste vérifiera sur les mêmes sites que vous. Un loyer 10 % au-dessus du marché décrédibilise tout le dossier.
- Ignorer la fiscalité: un cash flow présenté avant impôt alors que vous êtes en TMI (tranche marginale d'imposition) à 30 % sera immédiatement corrigé, à votre désavantage.
- Ne solliciter qu’une seule banque : les politiques de risque varient énormément. Présentez le même dossier à 3 ou 4 établissements, ou passez par un courtier.
- Un dossier brouillon : pièces manquantes, chiffres incohérents entre pages. Chaque aller-retour ajoute des semaines et érode la confiance.
En résumé
Un dossier bancaire solide, c’est : des comptes propres, un endettement sous 35 % bien calculé, une épargne de précaution intacte, des chiffres réalistes et vérifiables, et une présentation structurée qui parle le langage de l’analyste crédit. C’est exactement ce que Dossly génère pour vous, gratuitement pendant le lancement.
Combien de temps prévoir, et faut-il passer par un courtier ?
Entre le dépôt d'un dossier complet et l'édition de l'offre de prêt, comptez en moyenne 4 à 8 semaines, auxquelles s'ajoute le délai légal de réflexion incompressible de 10 jours. Ce délai gonfle vite si des pièces manquent : chaque relance de l'analyste ajoute une à deux semaines. C'est là qu'un dossier complet dès le premier envoi change vraiment la donne, pas seulement sur le fond.
Passer par un courtiern'est pas obligatoire, mais peut accélérer et sécuriser la démarche : il connaît les politiques de risque propres à chaque enseigne (certaines banques sont plus ouvertes aux investisseurs multi-biens, d'autres plus strictes sur le reste à vivre) et démarche plusieurs établissements en parallèle. Son honoraire, souvent entre 1 000 et 3 000 € ou un pourcentage du capital emprunté, se justifie surtout pour les dossiers complexes : indépendants, plusieurs crédits en cours, montage en SCI à l'IS (société civile immobilière soumise à l'impôt sur les sociétés, un montage qui change la fiscalité et les critères d'analyse du dossier).
Dossier refusé : que faire avant de recommencer ailleurs
Un refus n'est pas un jugement définitif sur votre projet : les politiques de risque varient fortement d'une banque à l'autre, et un dossier refusé quelque part est régulièrement accepté ailleurs, sans aucune modification. Trois réflexes avant de redéposer :
- Demandez le motif précis du refus, souvent communiqué à l'oral par le conseiller même s'il n'apparaît pas dans le courrier officiel : taux d'effort, reste à vivre, ancienneté professionnelle, comptes mouvementés.
- Corrigez ce qui peut l'être avant de redéposer : soldez un crédit conso, nettoyez trois mois de relevés, ajustez le montant emprunté.
- Élargissez le nombre d'interlocuteurs : présentez le même dossier, amélioré, à 2 ou 3 autres banques ou passez par un courtier qui connaît les enseignes les plus réceptives à votre profil.
Sources officielles
Questions fréquentes
Faut-il passer par un courtier pour un investissement locatif ?
Ce n’est pas obligatoire, mais c’est souvent rentable pour l’investisseur locatif : un courtier connaît les politiques de risque de chaque banque (certaines sont plus ouvertes aux dossiers multi-biens, d’autres plus strictes sur le reste à vivre) et démarche plusieurs établissements en parallèle. Son honoraire, généralement entre 1 000 et 3 000 € ou un pourcentage du montant emprunté, se justifie si votre dossier est complexe (indépendant, plusieurs crédits en cours, montage en SCI) ou si vous manquez de temps pour démarcher vous-même.
Combien de temps prend l’obtention d’un prêt pour investissement locatif ?
Comptez en moyenne 4 à 8 semaines entre le dépôt du dossier complet et l’édition de l’offre de prêt, hors délai légal de réflexion de 10 jours. Un dossier incomplet ou avec des pièces manquantes peut facilement doubler ce délai, chaque aller-retour ajoutant 1 à 2 semaines. C’est la raison pour laquelle un dossier structuré dès le premier envoi est un vrai levier de rapidité, pas seulement de conversion.
Quel apport minimum pour un investissement locatif ?
Techniquement, un financement à 110 % (bien + frais de notaire) reste possible pour d’excellents profils, mais la norme de marché se situe plutôt entre 10 et 20 % d’apport, couvrant a minima les frais d’acquisition (environ 8 % dans l’ancien, 2 à 3 % dans le neuf). Un apport plus élevé n’est pas exigé pour la solvabilité, mais il améliore le taux proposé et le taux d’effort du dossier.
Mon dossier a été refusé par une banque, dois-je abandonner ?
Non : les politiques de risque varient fortement d’un établissement à l’autre, et un refus n’est pas un jugement objectif sur votre projet. Demandez le motif exact du refus (souvent communiqué à l’oral), corrigez ce qui peut l’être (comptes, taux d’effort, pièces manquantes), et présentez le même dossier, amélioré, à 2 ou 3 autres banques ou via un courtier. Il est courant qu’un dossier refusé quelque part soit accepté ailleurs sans aucune modification.
Ces informations sont fournies à titre général et ne constituent ni un conseil financier, ni un conseil en investissement personnalisé. Les critères d'octroi varient selon les établissements et votre situation : rapprochez-vous de votre banque ou d'un courtier pour une étude adaptée à votre cas.
Maxence Lapôtre
Fondateur de Dossly. Il a conçu le moteur de calcul financier de la plateforme (règles HCSF, fiscalité locative, reste à vivre, saut de charge) et décortique les critères d'octroi des banques françaises pour les rendre actionnables par les emprunteurs. En savoir plus